En breve: Según la sentencia del TJUE de 15 de octubre de 2026 (asunto C-70/25), ante una operación no autorizada comunicada sin demora, el banco debe devolver el importe de inmediato, como máximo al final del día hábil siguiente, aunque sospeche negligencia del cliente. Después puede reclamar, pero le corresponde probar esa negligencia grave. La única excepción es una sospecha fundada de fraude del propio cliente.
El 15 de octubre de 2026 el Tribunal de Justicia de la Unión Europea (TJUE) dictó una sentencia muy relevante para cualquier persona que haya sufrido una estafa bancaria por phishing, SMS falso o llamada suplantando a su banco: el banco no puede negarse a devolver el dinero de una operación no autorizada alegando que el cliente fue negligente. Debe reembolsar primero y, si quiere, reclamar después demostrando esa negligencia grave.
En Hernández Nieto Abogados tramitamos reclamaciones frente a bancos por fraude bancario. Te explicamos qué dice la sentencia, cómo puede ayudarte y qué hacer si tu banco te ha dicho que no.
Qué ha decidido el TJUE (asunto C-70/25)
El caso partía de un tribunal polaco. Una usuaria que vendía un artículo en una plataforma online recibió un enlace falso, entró en una web que imitaba la de su banco e introdujo sus claves. El estafador hizo una transferencia. Ella avisó al banco al día siguiente, pero la entidad rechazó devolver el importe porque consideraba que no había protegido sus credenciales.
El TJUE, interpretando la Directiva (UE) 2015/2366 de servicios de pago (PSD2), concluye que:
- Devolución inmediata: ante una operación no autorizada, el banco debe devolver el importe de inmediato y, como máximo, al final del día hábil siguiente a aquel en que tiene conocimiento de ella, siempre que el cliente la haya comunicado sin demora injustificada.
- La sospecha de negligencia grave no basta para negarse: la única excepción es que el banco tenga motivos razonables para sospechar fraude del propio cliente y lo comunique por escrito a la autoridad nacional competente.
- La carga de la prueba es del banco: después de devolver, la entidad puede reclamar al cliente las pérdidas solo si demuestra que incumplió sus obligaciones de forma deliberada o por negligencia grave.
La sentencia interpreta Derecho de la Unión y vincula a los tribunales de todos los Estados miembros, también a los españoles.
Cómo encaja con la ley española y el Tribunal Supremo
En España, el Real Decreto-ley 19/2018 de servicios de pago (que transpone la PSD2) ya establece que el banco responde de las operaciones no autorizadas y que la negligencia grave del usuario debe probarla la entidad. El Tribunal Supremo, en su sentencia 571/2025, de 9 de abril, recordó que el simple registro de la operación no prueba que el cliente la autorizara ni que actuara con negligencia grave, y que la «deficiencia del servicio» incluye no detectar operaciones anómalas.
Lo que añade el TJUE es el orden de las cosas: primero se devuelve, luego se discute. El banco ya no puede usar la «negligencia grave» como motivo automático para no reembolsar.
¿Devolverán ahora los bancos el dinero sin más?
No necesariamente. Es previsible que algunas entidades sigan rechazando reclamaciones o que devuelvan el importe para luego reclamarlo alegando negligencia grave. También pueden discutir si la operación fue realmente «no autorizada» (por ejemplo, si el cliente la aprobó él mismo en la app engañado por el estafador) o si se avisó a tiempo. Por eso sigue siendo importante plantear bien la reclamación desde el principio.
Lo que sí cambia es que la sentencia refuerza tu reclamación: un rechazo basado únicamente en que «fuiste negligente» choca con lo dicho por el TJUE.
Qué hacer si te han estafado o tu banco no te devuelve el dinero
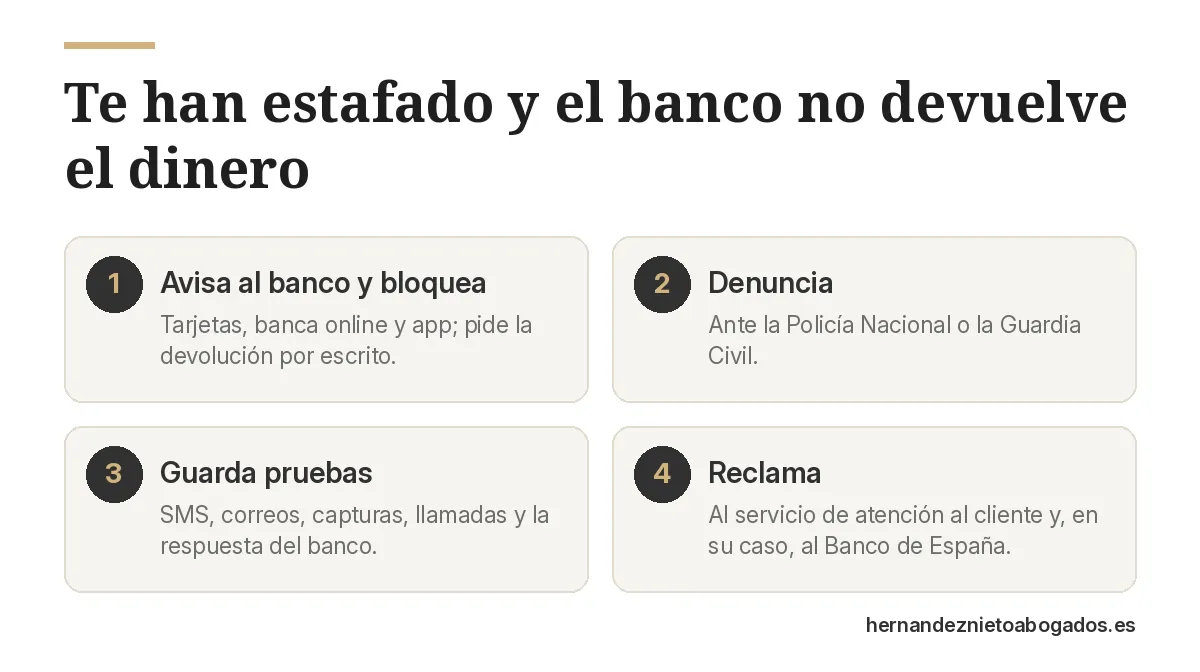
- Avisa al banco cuanto antes y bloquea tarjetas, banca online y app. Comunica que no autorizaste la operación y pide por escrito la devolución.
- Denuncia ante la Policía Nacional o la Guardia Civil.
- Guarda pruebas: SMS, correos, capturas de la web falsa, registro de llamadas, extractos y la respuesta del banco.
- Si el banco se niega o no contesta, reclama a su servicio de atención al cliente y, en su caso, al Banco de España, o valora con un abogado la vía judicial.
Más información en nuestras páginas sobre abogado de fraude bancario en Madrid, estafa por Bizum y qué hacer si te han estafado por Internet.
Si el engaño empezó con una llamada que parecía de tu banco, lee nuestra guía sobre la llamada falsa del banco (spoofing). Si tu móvil se quedó sin cobertura y después aparecieron operaciones que no reconoces, consulta qué hacer ante un duplicado de SIM (SIM swapping).
Cómo te ayudamos en Hernández Nieto Abogados
Revisamos tu caso, la documentación y la respuesta del banco; preparamos la reclamación extrajudicial citando la normativa y esta jurisprudencia, y, si es necesario, defendemos tu caso ante los tribunales. Cada caso es distinto y no podemos anticipar el resultado, pero sí decirte con claridad qué opciones tienes.
Contacta con nosotros: llámanos o escríbenos por WhatsApp al 614 75 22 37 (abrir WhatsApp), de lunes a viernes de 9:00 a 21:00, o rellena nuestro formulario de contacto. Despacho en C/ Sandoval 20, 1ºB, Madrid.
Fuentes: TJUE, sentencia de 15 de octubre de 2026, asunto C-70/25 (Tukowiecka) y conclusiones del Abogado General Rantos (comunicado de prensa n.º 31/26, curia.europa.eu); Directiva (UE) 2015/2366; Real Decreto-ley 19/2018; STS 571/2025, de 9 de abril. Este artículo es informativo y no sustituye el asesoramiento sobre tu caso concreto.