En breve: Si tu móvil se queda sin cobertura de repente y después ves operaciones que no hiciste, puede ser un duplicado de SIM. Llama a la operadora para bloquear la línea y al banco para bloquear cuentas, pide que conste tu aviso y denuncia. Las operaciones no autorizadas pueden reclamarse al banco, y la operadora puede tener responsabilidad si entregó el duplicado sin verificar tu identidad.
Un día tu móvil se queda sin cobertura en casa, en el trabajo o en una zona donde siempre funcionaba. Lo reinicias y nada. Horas después descubres transferencias, Bizum o compras que no has hecho. Lo más probable es que alguien haya conseguido un duplicado de tu tarjeta SIM (lo que se conoce como SIM swapping) y lo haya usado para recibir los códigos de tu banco.
En esta guía explicamos cómo funciona este fraude, qué hacer en las primeras horas, a quién se puede reclamar (al banco y a la operadora) y cuándo conviene que un abogado revise el caso.
Qué es el duplicado fraudulento de SIM (SIM swapping)
El delincuente se hace pasar por ti ante tu compañía de teléfono y consigue que le entreguen o activen una nueva SIM (o una eSIM) con tu número. En cuanto se activa, tu tarjeta deja de funcionar y todos los SMS y llamadas llegan a su teléfono. La Agencia Española de Protección de Datos (AEPD) explica que, con ese duplicado, pueden recuperar contraseñas de cualquier servicio que use el SMS como método de verificación: el correo electrónico, WhatsApp, las redes sociales y también la banca online.
Normalmente, antes del duplicado ya han obtenido parte de tus datos (nombre, DNI, usuario de banca o contraseña) mediante un SMS falso, un correo de phishing, una filtración o una llamada. El duplicado es la pieza que les faltaba para superar el código de confirmación que envía el banco.
Señales de alerta
- El móvil se queda sin cobertura ni datos de forma repentina y sin explicación.
- Recibes un SMS o un correo de tu operadora sobre un duplicado, una portabilidad o un cambio de SIM que no has pedido.
- Te llegan avisos de cambio de contraseña o de inicio de sesión en tu correo, en WhatsApp o en la app del banco.
- Tu banco te avisa de operaciones que no reconoces o de un nuevo dispositivo vinculado.
Según la AEPD, si el móvil deja de tener cobertura donde normalmente sí la tiene, hay que sospechar que la SIM ha podido ser duplicada y actuar con rapidez.
Qué hacer en las primeras horas
- Llama a tu operadora desde otro teléfono y pregunta si se ha emitido un duplicado o una portabilidad de tu línea. Si es así, pide que lo bloqueen y que te faciliten por escrito la fecha, la hora y el canal (tienda, teléfono, web) por el que se tramitó.
- Avisa a tu banco por su canal oficial para que bloquee accesos, tarjetas y operaciones pendientes. Después, comunícale por escrito que no has autorizado esas operaciones, para que quede constancia de la fecha.
- Cambia las contraseñas de la banca online y del correo electrónico, y retira tu número de teléfono como método de recuperación donde puedas.
- Guarda todas las pruebas: capturas del aviso de la operadora, el momento en que perdiste la cobertura, extractos con las operaciones, notificaciones del banco y cualquier SMS o correo previo sospechoso.
- Presenta denuncia ante la Policía Nacional o la Guardia Civil y adjunta esa documentación.
- No firmes nada ni aceptes una negativa del banco o de la operadora sin que alguien revise antes tu caso.
¿Tiene que devolverte el dinero el banco?
Las operaciones que hace quien tiene tu duplicado no las has autorizado tú. El Real Decreto-ley 19/2018, de servicios de pago establece, entre otras cosas, que:
- Debes avisar al banco sin demora injustificada y, como máximo, dentro de los 13 meses siguientes al cargo (art. 43).
- Si niegas haber autorizado una operación, es el banco quien debe probar que fue autenticada, registrada y contabilizada correctamente; el simple registro del uso del instrumento de pago no basta por sí solo para demostrar que la autorizaste (art. 44).
- Ante una operación no autorizada, el banco debe devolver el importe de inmediato y, como tarde, al final del día hábil siguiente al aviso, salvo que tenga motivos razonables para sospechar fraude del propio cliente y lo comunique por escrito al Banco de España (art. 45).
- Como regla general, el cliente responde como máximo de 50 euros, salvo fraude o incumplimiento deliberado o por negligencia grave de sus obligaciones (art. 46).
El Tribunal Supremo, en su sentencia 571/2025, de 9 de abril (ECLI:ES:TS:2025:1671), recordó que la responsabilidad del banco en las operaciones no autorizadas es «cuasi objetiva» y que esta categoría incluye las operaciones iniciadas con las claves del usuario y confirmadas con el SMS enviado a su móvil, cuando el cliente niega haberlas autorizado. En ese caso, corresponde a la entidad probar que no hubo fallo técnico ni deficiencia del servicio, y que el cliente actuó con fraude o negligencia grave.
Además, el Tribunal de Justicia de la Unión Europea ha declarado en su sentencia de 15 de octubre de 2026 (asunto C-70/25) que el banco no puede negarse a la devolución inmediata alegando negligencia grave del cliente: primero debe devolver y, después, si lo considera, reclamar y probar esa negligencia. Lo explicamos en qué dice la sentencia del TJUE sobre la devolución del dinero de una estafa.
Esto no significa que todos los casos terminen igual. Si, además del duplicado, la víctima entregó sus claves o los códigos a un falso empleado del banco, la entidad suele alegar negligencia grave, y habrá que analizar cómo se produjo el engaño. Si te ocurrió así, te puede interesar nuestra guía sobre la llamada falsa del banco (spoofing).
¿Y la operadora de telefonía?
Entregar un duplicado a quien no es el titular de la línea supone un tratamiento de tus datos personales sin la debida verificación. La AEPD indica que son los operadores quienes tienen que extremar las precauciones y asegurarse de que quien solicita el duplicado es realmente el cliente, y ha sancionado a varias operadoras por emitir duplicados sin comprobar adecuadamente la identidad del solicitante (Diario La Ley, 26/05/2025).
También en Madrid hay precedentes en la vía civil. Según publicó El País (29/12/2025), el Juzgado de Primera Instancia n.º 44 de Madrid condenó de forma solidaria a una operadora y a un banco a resarcir a una víctima de un duplicado fraudulento de SIM. Cada procedimiento depende de sus pruebas, pero muestra que la responsabilidad de la operadora también puede analizarse junto con la del banco.
Cómo reclamar paso a paso
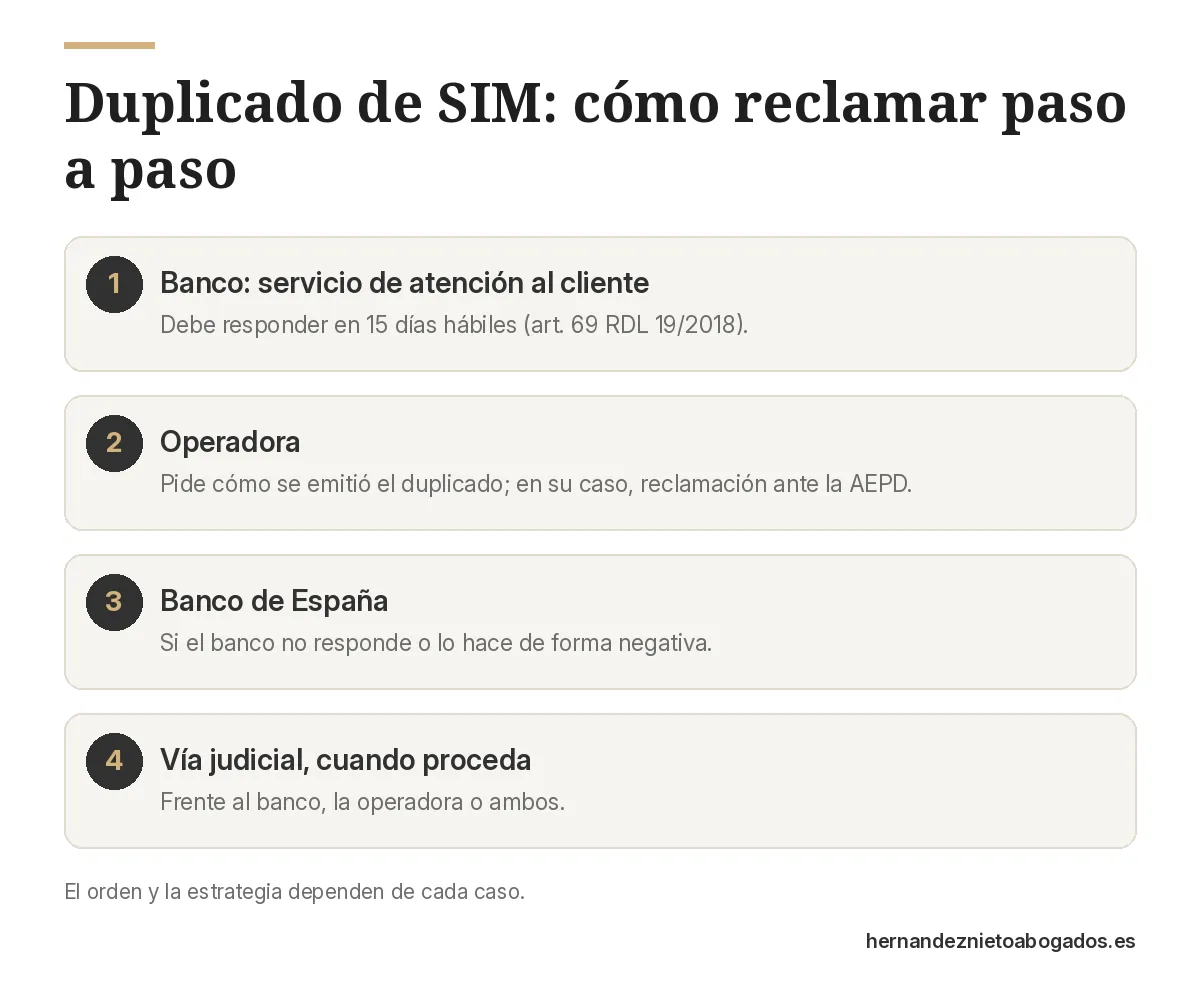
- Reclamación al banco, ante su servicio de atención al cliente. En servicios de pago, la entidad debe responder en un plazo máximo de 15 días hábiles (art. 69 del Real Decreto-ley 19/2018), ampliable a un mes en situaciones excepcionales.
- Reclamación a la operadora, pidiendo explicaciones sobre cómo se emitió el duplicado y la documentación del proceso de identificación. Si los datos se trataron sin una verificación adecuada, puede presentarse además una reclamación ante la AEPD.
- Reclamación ante el Banco de España, si el banco no responde o lo hace de forma negativa, a través de su Portal del Cliente Bancario.
- Vía judicial, cuando proceda, frente al banco, la operadora o ambos. Si se identifica a los autores o las cuentas receptoras del dinero, también puede actuarse en el procedimiento penal que se abra tras la denuncia.
El orden y la estrategia dependen de cada caso: cuándo se perdió la cobertura, cuándo avisaste, qué operaciones se hicieron, qué alertas tenía el banco y qué protocolo siguió la operadora. Por eso conviene reunir la documentación cuanto antes.
Cuándo conviene contar con un abogado en Madrid
Recomendamos pedir asesoramiento si el banco o la operadora han rechazado tu reclamación, si no te responden en plazo, si la cantidad es relevante para ti o si te atribuyen negligencia grave. En nuestro despacho de Madrid, en la calle Sandoval 20, 1.º B, revisamos la cronología del duplicado, las operaciones, las respuestas recibidas y las vías posibles frente a cada responsable. Puedes ver cómo trabajamos estos asuntos en nuestra página de abogado de fraude bancario en Madrid. Si el dinero salió por Bizum, consulta también nuestra guía sobre la estafa por Bizum, y si el engaño empezó en otra web o aplicación, la de qué hacer si te han estafado por Internet.
Si te ha pasado, cuéntanos tu caso, llámanos al 614 75 22 37 o escríbenos por WhatsApp. Atendemos de lunes a viernes, de 9:00 a 21:00, y estudiaremos tu situación con la máxima discreción.
Preguntas frecuentes sobre el duplicado de SIM
¿Cómo sé si me han duplicado la SIM?
La señal más habitual es perder de repente la cobertura y los datos en un lugar donde normalmente funcionan. Llama a tu operadora desde otro teléfono y pregunta si se ha emitido un duplicado o una portabilidad de tu número.
¿El banco puede negarse a devolverme el dinero porque las operaciones se confirmaron con un SMS?
El hecho de que la operación se confirmara con el código enviado a tu número no demuestra por sí solo que la autorizaras: ese código lo recibió el duplicado. Es el banco quien debe probar la autenticación correcta y, en su caso, el fraude o la negligencia grave del cliente. Cada caso debe analizarse con su documentación.
¿Puedo reclamar a la operadora además de al banco?
Sí, se puede analizar. Si la operadora emitió el duplicado sin verificar adecuadamente tu identidad, cabe reclamarle y acudir a la AEPD. Que la operadora también haya fallado no exime al banco de su obligación de devolver las operaciones no autorizadas.
¿Cuánto tiempo tengo para avisar al banco?
Debes hacerlo sin demora injustificada y, como máximo, en 13 meses desde el cargo (art. 43 del Real Decreto-ley 19/2018). Cuanto antes avises, más fácil es frenar operaciones pendientes y conservar pruebas.
¿Qué puedo hacer para evitarlo?
La AEPD recomienda poner un PIN a la tarjeta SIM y no compartirlo, evitar el SMS como método de verificación en dos pasos cuando haya alternativas y medir la información personal que compartes en Internet. Desconfía también de los SMS y llamadas que te pidan datos o claves.
Este artículo es informativo y no sustituye al asesoramiento jurídico de cada caso concreto. Fuentes consultadas el 21 de octubre de 2026.