En breve: Si alguien ha pedido un préstamo a tu nombre, consulta la CIRBE del Banco de España y los ficheros de morosos para saber qué figura, comunica por escrito a la financiera que no lo contrataste, denuncia la suplantación y pide la baja de los ficheros. No pagues cuotas de un préstamo que no firmaste sin revisarlo antes.
Llega una carta de una financiera que no conoces reclamando cuotas atrasadas, o el banco te deniega una hipoteca porque figuras en un fichero de morosos. Al tirar del hilo descubres que alguien ha contratado un préstamo a tu nombre sin tu consentimiento, normalmente con una copia de tu DNI o con datos personales obtenidos de forma fraudulenta.
En esta guía explicamos cómo confirmar qué operaciones constan a tu nombre, qué pasos dar, qué dice la ley sobre una deuda que nunca firmaste y cuándo conviene que un abogado en Madrid revise tu caso.
Qué es la suplantación de identidad para pedir un préstamo
Hablamos de suplantación cuando un tercero se hace pasar por ti ante un banco, una financiera o una plataforma de crédito online para obtener financiación. Con tus datos, o con un DNI manipulado con tu número y la foto de otra persona, solicita un préstamo, un crédito rápido o la financiación de una compra, se queda el dinero o el bien y deja la deuda a tu nombre.
El Banco de España advierte de que el principal peligro de que los datos del DNI caigan en malas manos es precisamente que alguien opere en tu nombre, y recuerda que las entidades tienen la obligación de verificar la identidad de sus clientes, «especialmente en el caso de los préstamos» (Banco de España, Portal del Cliente Bancario).
No es un riesgo teórico en Madrid. En enero de 2025 se informó de que la Policía Nacional había detenido a una red que había obtenido los DNI y nóminas de inquilinos de un edificio de alquiler del centro de Madrid a través de una antigua empleada de la inmobiliaria, y los usó para pedir créditos de compra de coches; según la información publicada, varias víctimas acabaron en listas de morosos (El Mundo, 18/01/2025). En marzo de 2026, otra operación policial con 30 detenidos, 23 de ellos en Madrid, desarticuló una organización que usaba documentos de identidad falsificados y datos sustraídos para financiar vehículos de alta gama (El Diario de Madrid, 19/03/2026).
Señales de que alguien ha pedido un préstamo a tu nombre
- Recibes cartas, correos o SMS de una entidad con la que nunca has contratado nada.
- Te llaman de una empresa de recobro por una deuda que no reconoces.
- Te deniegan un préstamo, una tarjeta o la financiación de una compra por figurar en un fichero de morosos.
- Aparecen cargos o domiciliaciones de cuotas en tu cuenta que no reconoces.
- Has perdido el DNI, te lo han robado o enviaste una copia a alguien de quien ahora desconfías.
Cómo comprobar qué préstamos constan a tu nombre: la CIRBE
La herramienta más fiable es la Central de Información de Riesgos del Banco de España (CIRBE). Es una base de datos con los préstamos, créditos, avales y garantías que las entidades declarantes mantienen con sus clientes. No es un registro de morosos (Banco de España, CIRBE).
- Puedes pedir tu informe por internet en la Sede Electrónica del Banco de España, con certificado electrónico o Cl@ve, y también de forma presencial o por correo (Sede Electrónica del Banco de España).
- No tiene coste para el titular, y el detalle por entidad y operación aparece cuando el riesgo total con esa entidad supera los 1.000 euros (Preguntas frecuentes sobre la CIR, Banco de España).
- Puedes pedir la rectificación o cancelación de datos inexactos a través del Banco de España, que da traslado a la entidad declarante y, mientras tanto, suspende la cesión de esos datos a terceros (misma fuente).
Si te han reclamado una deuda o te han denegado financiación, pide además a la empresa que te reclama copia del contrato y comprueba si te han incluido en algún fichero de morosos.
Qué hacer si confirmas un préstamo que no has firmado
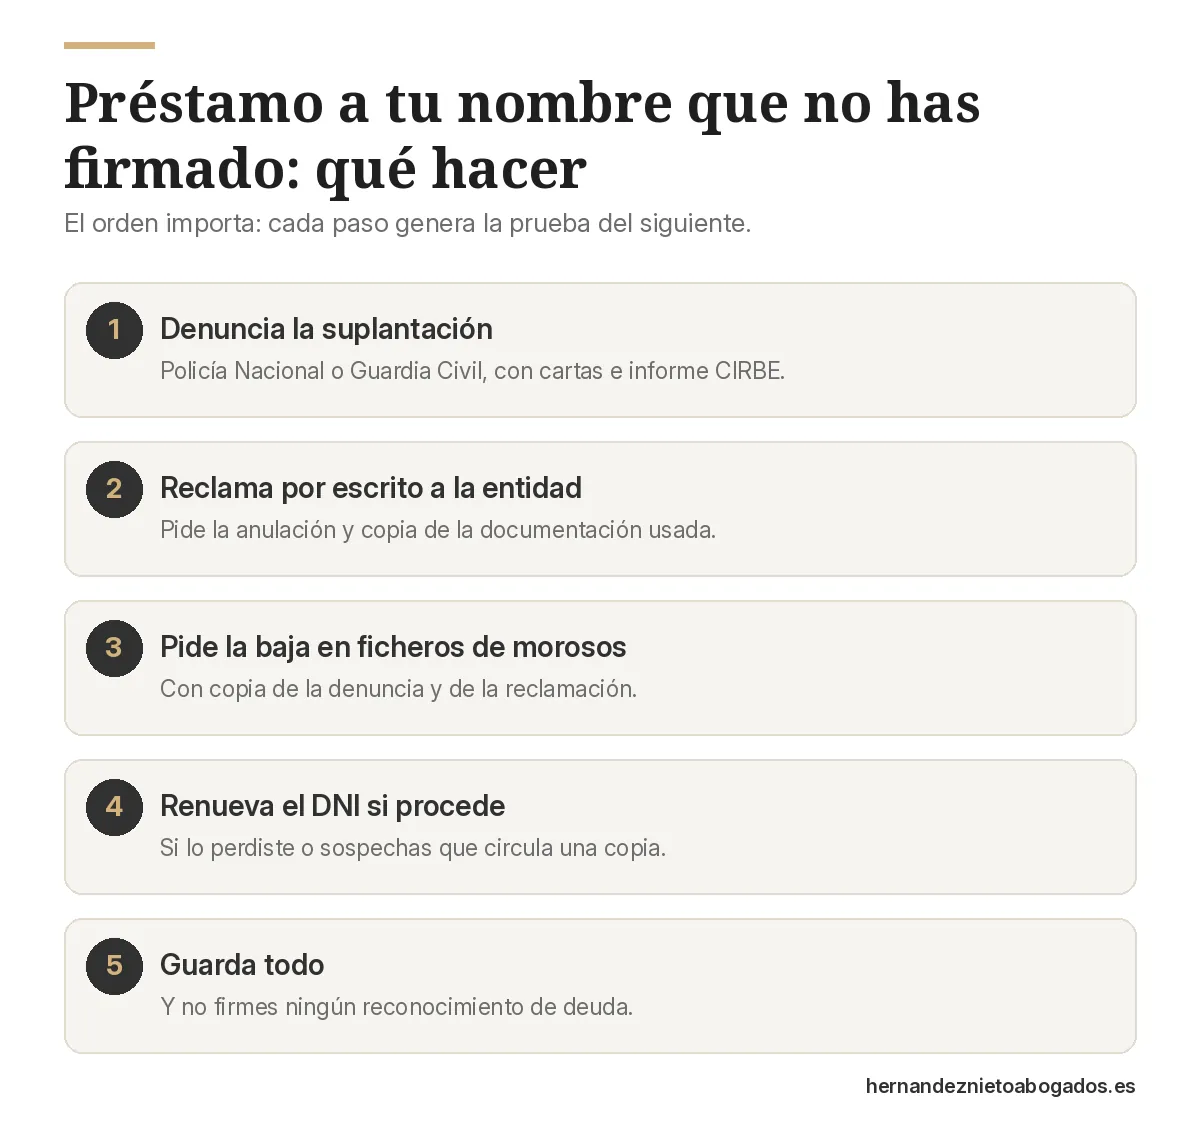
El orden importa, porque cada paso genera la prueba que necesitarás en el siguiente. Buena parte de estas pautas coinciden con las que da INCIBE en un caso real de préstamo fraudulento a nombre de una víctima (INCIBE, caso real):
- Denuncia ante la Policía Nacional o la Guardia Civil por suplantación de identidad, aportando las cartas, el informe CIRBE y cualquier comunicación recibida. La Policía Nacional indica qué documentación conviene llevar (Policía Nacional, denuncias).
- Reclama por escrito a la entidad que concedió el préstamo: comunica que no lo has contratado, adjunta la denuncia y pide la anulación de la operación, la devolución de cualquier cargo en tu cuenta y una copia de toda la documentación que usaron para identificar al solicitante (DNI aportado, firma, grabaciones, IP, cuenta de abono).
- Pide la baja en los ficheros de morosos en los que te hayan incluido, con copia de la denuncia y de la reclamación.
- Renueva el DNI si lo has perdido o sospechas que circula una copia, para poder acreditar que el documento usado era el antiguo.
- Guarda todo (cartas, correos, mensajes y extractos) y no firmes ningún reconocimiento de deuda.
¿Tengo que pagar un préstamo que no he firmado?
La regla de partida es clara. Según el artículo 1261 del Código Civil, no hay contrato sin consentimiento de los contratantes. Si tú no prestaste ese consentimiento, porque fue otra persona quien se hizo pasar por ti, en principio no puede exigírsete como una deuda propia.
Además, las entidades financieras deben identificar a sus clientes. La Ley 10/2010, de prevención del blanqueo de capitales establece en su artículo 3 que, antes de establecer la relación de negocio o ejecutar operaciones, deben comprobar la identidad de los intervinientes mediante documentos fehacientes. En la reclamación habrá que analizar qué controles aplicó la entidad, sobre todo en contrataciones 100 % online o con documentación de apariencia dudosa.
En la práctica, el problema suele ser probatorio: la financiera tiene un contrato con tu nombre y tu número de DNI, y hay que demostrar que no fuiste tú. Por eso son tan importantes la denuncia, la copia del expediente de contratación y la comparación de firmas, fotografías, domicilios, teléfonos y cuentas que figuran en él.
Ficheros de morosos: cuándo es ilícita la inclusión
La Ley Orgánica 3/2018, de Protección de Datos regula en su artículo 20 los sistemas de información crediticia. Entre otros requisitos, solo presume lícita la inclusión de deudas «ciertas, vencidas y exigibles», cuya existencia o cuantía no haya sido objeto de reclamación administrativa o judicial por el deudor. También limita la permanencia de los datos a un máximo de cinco años desde el vencimiento de la obligación y hace responsable al acreedor de que se cumplan esos requisitos.
Una deuda nacida de una suplantación difícilmente es «cierta» respecto de la víctima. Si la entidad o el fichero no corrigen la situación, puede presentarse reclamación ante la Agencia Española de Protección de Datos, además de las acciones civiles que procedan.
Reclamación al banco y al Banco de España: plazos
Antes de acudir al Banco de España es obligatorio reclamar al servicio de atención al cliente o al defensor del cliente de la entidad. Si no responde o la respuesta no te satisface, puedes acudir al Departamento de Conducta de Entidades del Banco de España cuando haya pasado el plazo de respuesta: 15 días hábiles en servicios de pago, un mes en otras reclamaciones si eres consumidor y dos meses si no lo eres (Banco de España, cómo realizar una reclamación). El propio Banco de España señala que puedes reclamarle si se ha formalizado un préstamo o abierto una cuenta a tu nombre sin tu consentimiento (Banco de España).
Si el problema persiste, cabe acudir a los tribunales para que se declare que no existe deuda a tu cargo y, en su caso, reclamar los daños sufridos.
La vía penal: qué delitos pueden existir
Quien se hace pasar por otra persona para obtener un préstamo puede incurrir en varios delitos del Código Penal: la estafa (artículo 248), que castiga a quien, con ánimo de lucro, utiliza engaño bastante para producir error en otro y llevarle a realizar un acto de disposición; la usurpación del estado civil (artículo 401); y, si se manipuló un DNI o se crearon nóminas falsas, los delitos de falsedad documental. La denuncia permite investigar quién está detrás, a qué cuentas fue el dinero y, si se identifica a los autores, personarse en el procedimiento penal.
Cuándo conviene contar con un abogado en Madrid
Recomendamos asesoramiento si la entidad mantiene la reclamación pese a tu denuncia, si figuras en un fichero de morosos, si el importe es elevado o si hay varias operaciones a tu nombre. Revisamos el expediente de contratación, la cronología y las respuestas de la entidad para definir qué reclamar y ante quién.
Puedes ver cómo trabajamos estos asuntos en nuestra página de abogado de fraude bancario en Madrid. Si necesitas impulsar la denuncia o personarte en el procedimiento penal, consulta también nuestra área de abogado penalista en Madrid. Si además han abierto una cuenta a tu nombre para mover dinero de otras víctimas, lee qué ocurre con una cuenta mula bancaria.
Nuestro despacho está en la calle Sandoval 20, Madrid, y atendemos de lunes a viernes de 9:00 a 21:00. Cuéntanos tu caso o llámanos al 614 75 22 37.
Preguntas frecuentes sobre préstamos a tu nombre sin consentimiento
¿Cómo sé si tengo un préstamo a mi nombre?
Solicita tu informe a la CIRBE en la Sede Electrónica del Banco de España. Recoge los préstamos, créditos y avales declarados a tu nombre por las entidades declarantes. Si te han reclamado una deuda, pide también a la empresa que te la reclama copia del contrato.
¿Me pueden embargar por un préstamo que no pedí?
Si la entidad inicia un procedimiento judicial, recibirás una notificación y podrás oponerte alegando la suplantación. No ignores ninguna notificación judicial: los plazos para oponerse son breves y conviene que un abogado los revise en cuanto la recibas.
¿Qué hago si me han incluido en un fichero de morosos por esa deuda?
Dirígete por escrito al acreedor y al fichero con la denuncia y la reclamación. La ley solo presume lícita la inclusión de deudas ciertas, vencidas y exigibles. Si no la corrigen, puedes reclamar ante la Agencia Española de Protección de Datos.
¿Atendéis casos fuera de Madrid?
Nuestro despacho está en Madrid, pero muchas gestiones de estos asuntos pueden hacerse a distancia. Escríbenos y te indicaremos cómo podemos ayudarte.
Este artículo es informativo y no sustituye al asesoramiento jurídico de cada caso concreto. Fuentes consultadas el 26 de octubre de 2026.