En breve: Si te llamaron desde un número que parecía el de tu banco y acabaste dando claves o autorizando operaciones, cuelga, llama tú al banco por su teléfono oficial, bloquea tarjetas y accesos, pide que conste tu aviso y denuncia. Las operaciones que no autorizaste pueden reclamarse al banco, que solo puede negarse si prueba fraude o negligencia grave por tu parte.
Suena el teléfono y en la pantalla aparece el nombre de tu banco. Al otro lado, una persona que dice trabajar en el departamento de seguridad te avisa de un cargo sospechoso y te pide que hagas algo «urgente» para frenarlo: confirmar un código, aprobar una operación en la app o mover tu dinero a una «cuenta segura». Cuando cuelgas, el dinero ya no está. Es la estafa conocida como spoofing telefónico o llamada falsa del banco. Hoy es una de las estafas más frecuentes en España.
En esta guía explicamos cómo funciona, qué hacer en las primeras horas, qué dice la ley sobre la devolución del dinero y cuándo conviene que un abogado revise tu caso.
Qué es el spoofing telefónico y por qué parece tan real
El spoofing consiste en suplantar el número o el nombre de una entidad de confianza para que la llamada o el SMS parezcan auténticos. El Banco de España explica que, con esta técnica, un SMS fraudulento puede aparecer en el mismo hilo que los mensajes reales de tu banco, y que el identificador de llamadas puede mostrar un número distinto del que realmente llama (Banco de España, Portal del Cliente Bancario).
Por eso este fraude engaña también a personas prudentes. No hace falta ser descuidado para caer: el mensaje llega por el canal de siempre, con el nombre de siempre y con un tono profesional.
Una estafa al alza: lo que dicen las fuentes oficiales
- Según el Ministerio para la Transformación Digital, entre enero y junio de 2026 el servicio 017 de INCIBE atendió 95.064 consultas. Las más frecuentes, tanto de ciudadanos (40 %) como de empresas (30,6 %), fueron sobre suplantaciones por teléfono (vishing), SMS (smishing) o correo (phishing). Las consultas sobre fraudes bancarios se han multiplicado por cuatro desde 2022 (nota de prensa del MTDFP, 10/08/2026).
- La Guardia Civil ha advertido de que el spoofing telefónico «se ha convertido en una de las amenazas más peligrosas en la actualidad» (Diario de Navarra, 18/08/2026).
- En octubre de 2026, entidades como Caja Rural han alertado de campañas que empiezan con un SMS y terminan con una llamada de un falso empleado que guía al cliente para autorizar operaciones desde su propia app (COPE, 11/10/2026).
El Gobierno ha reforzado las medidas contra estas estafas. Según la misma nota del Ministerio, desde el 15 de septiembre de 2026 los operadores bloquean los SMS con alias que no estén inscritos en el registro de la CNMC. Desde el 17 de octubre de 2026, las llamadas comerciales deben usar numeración que empieza por 400. Estas medidas ayudan, pero no eliminan el riesgo: los delincuentes cambian de técnica, y una llamada puede seguir pareciendo legítima.
Cómo suele desarrollarse la llamada falsa del banco
Las variantes cambian, pero el patrón descrito por bancos y fuerzas de seguridad suele repetirse:
- Primer contacto: un SMS avisa de una compra, una transferencia o un bloqueo que no has hecho, y te pide pulsar un enlace o llamar a un número.
- La llamada: alguien se presenta como empleado de seguridad del banco. Sabe tu nombre y, a veces, algún dato de tu cuenta.
- La urgencia: te dice que hay que actuar «ahora mismo» para no perder el dinero.
- La petición: te pide códigos que llegan por SMS, que aceptes una notificación en la app, que instales una aplicación de «soporte» o que transfieras tus ahorros a una supuesta cuenta segura.
- La desaparición: cuando revisas la cuenta, ves transferencias, Bizum o compras que no reconoces.
Una regla sencilla: tu banco nunca te pedirá por teléfono claves, códigos de verificación ni que muevas tu dinero a otra cuenta. Si te lo piden, cuelga y llama tú al número oficial que aparece en tu tarjeta o en la app.
Qué hacer si ya has caído: primeras 24 horas
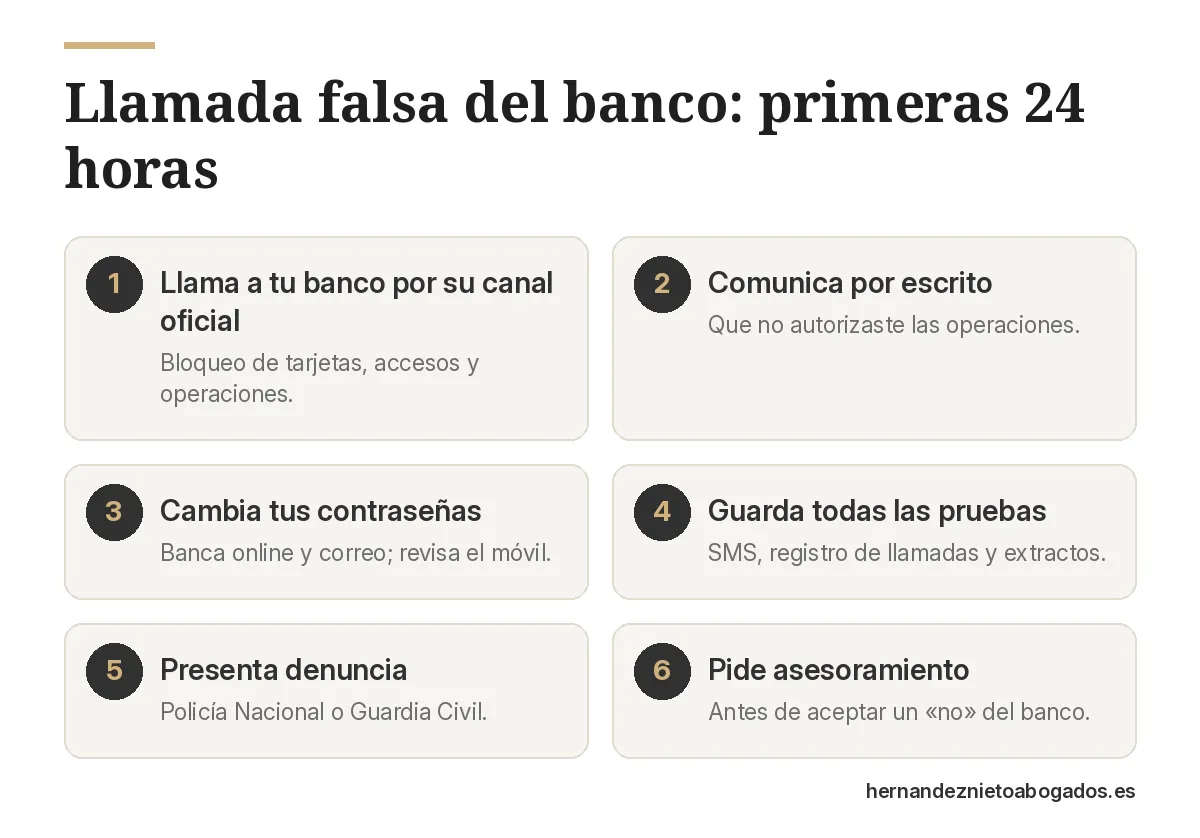
El tiempo importa. Estos pasos ayudan a limitar el daño y a conservar tus derechos:
- Llama a tu banco por su canal oficial y pide que bloqueen tarjetas, accesos y operaciones pendientes. Anota la hora, el nombre de quien te atiende y el número de incidencia.
- Comunica por escrito que no has autorizado las operaciones. Usa la app, la banca online o un correo al servicio de atención al cliente, para que quede constancia de la fecha.
- Cambia tus contraseñas de banca online y de correo electrónico. Si instalaste alguna aplicación por indicación del estafador, desinstálala y revisa el móvil.
- Guarda todas las pruebas: capturas del SMS, el registro de llamadas con número y hora, extractos y cualquier mensaje recibido. No borres nada.
- Presenta denuncia ante la Policía Nacional o la Guardia Civil y adjunta toda esa documentación.
- Pide asesoramiento antes de aceptar una respuesta negativa del banco o de firmar cualquier documento que te propongan.
Para dudas técnicas sobre ciberseguridad, INCIBE ofrece la línea gratuita y confidencial 017.
¿Me tiene que devolver el dinero el banco?
Depende de cada caso, pero la ley da al cliente una protección importante. El Real Decreto-ley 19/2018, de servicios de pago establece lo siguiente:
- Comunicación sin demora (art. 43): debes avisar al banco sin demora injustificada y, en todo caso, dentro de un plazo máximo de 13 meses desde el adeudo.
- La prueba corresponde al banco (art. 44): si niegas haber autorizado una operación, es la entidad la que debe demostrar que fue autenticada, registrada y contabilizada correctamente.
- Devolución rápida (art. 45): ante una operación no autorizada, el banco debe devolver el importe de inmediato y, como tarde, al final del día hábil siguiente. La excepción es que tenga motivos razonables para sospechar fraude del propio cliente y se lo comunique por escrito al Banco de España.
- Límite de responsabilidad del cliente (art. 46): como regla general, el cliente responde como máximo de 50 euros, salvo que haya actuado de forma fraudulenta o haya incumplido sus obligaciones de forma deliberada o por negligencia grave.
En la práctica, la discusión suele centrarse en esa «negligencia grave». Muchos bancos rechazan la devolución alegando que fue el cliente quien facilitó el código o aprobó la operación. Pero no todos los casos son iguales. Hay que analizar cómo se suplantó a la entidad, si la llamada aparecía con el nombre o el número real del banco, qué alertas saltaron y qué medidas de seguridad aplicó la propia entidad. Por eso conviene no dar por perdido el dinero ante la primera negativa.
El Tribunal de Justicia de la Unión Europea lo ha precisado en su sentencia de 15 de octubre de 2026 (asunto C-70/25): el banco no puede negarse a devolver de inmediato una operación no autorizada alegando que el cliente fue negligente. Primero debe reembolsar y, si considera que hubo negligencia grave, tendrá que reclamarlo después y probarlo. Lo explicamos en detalle en qué dice la sentencia del TJUE sobre la devolución del dinero de una estafa.
Cómo reclamar paso a paso
- Reclamación ante el servicio de atención al cliente del banco. Según el artículo 69 del Real Decreto-ley 19/2018, en servicios de pago la entidad debe responder en un plazo máximo de 15 días hábiles. En situaciones excepcionales puede enviar una respuesta provisional, pero la definitiva no puede tardar más de un mes.
- Reclamación ante el Banco de España, si la respuesta es negativa o no llega a tiempo, a través de su Portal del Cliente Bancario.
- Vía judicial, cuando proceda, para reclamar la devolución. Si se identifica a los autores o las cuentas receptoras, también puede actuarse en el procedimiento penal derivado de la denuncia.
Cada caso tiene matices: el tipo de operación (transferencia, Bizum, tarjeta), si se usaron credenciales reforzadas, el tiempo transcurrido y la documentación disponible. Una revisión temprana permite elegir bien la estrategia. Si lo que aparece son compras con tarjeta que no has hecho, consulta también nuestra guía sobre cargos no reconocidos en la tarjeta.
Cuándo conviene contar con un abogado en Madrid
Recomendamos pedir asesoramiento si el banco ha rechazado la devolución, si la cantidad es relevante para ti, si te acusan de negligencia grave o si, además del dinero perdido, tu cuenta ha sido utilizada para recibir fondos de otras víctimas. En nuestro despacho de Madrid, en la calle Sandoval 20, revisamos la documentación, la cronología de la llamada y las respuestas del banco para valorar las vías posibles. Puedes ver cómo trabajamos estos asuntos en nuestra página de abogado de fraude bancario en Madrid. Si el engaño fue por otra vía, también tenemos información sobre estafas en general y, si perdiste la cobertura del móvil antes de ver los cargos, sobre el duplicado de SIM (SIM swapping).
Si te ha ocurrido, cuéntanos tu caso o llámanos al 614 75 22 37. Estudiaremos tu situación con la máxima discreción. Atendemos de lunes a viernes, de 9:00 a 21:00, también por WhatsApp.
Preguntas frecuentes sobre la estafa de la llamada falsa del banco
¿Cómo sé si una llamada de mi banco es falsa?
Desconfía siempre que te pidan códigos, claves, aprobar operaciones que no has iniciado o mover dinero a otra cuenta, aunque el número o el nombre parezcan los del banco. Cuelga y llama tú al teléfono oficial de la entidad.
Di el código del SMS al estafador, ¿pierdo el derecho a la devolución?
No necesariamente. El banco puede alegar negligencia grave, pero eso hay que valorarlo según las circunstancias concretas, y la carga de probar la autenticación corresponde a la entidad. Conviene reclamar y revisar el caso antes de darlo por perdido.
¿Cuánto tiempo tengo para reclamar?
Debes comunicarlo al banco sin demora injustificada y, como máximo, en 13 meses desde el cargo (art. 43 del RDL 19/2018). Cuanto antes actúes, más opciones hay de frenar operaciones pendientes y de conservar pruebas.
¿Tengo que denunciar en comisaría además de reclamar al banco?
Es muy recomendable. La denuncia documenta los hechos, puede permitir rastrear las cuentas receptoras y suele ser útil en la reclamación frente a la entidad.
¿Atendéis casos fuera de Madrid?
Nuestro despacho está en Madrid, pero muchas gestiones de estos asuntos se pueden hacer a distancia. Escríbenos y te indicaremos cómo podemos ayudarte.
Este artículo es informativo y no sustituye al asesoramiento jurídico de cada caso concreto. Fuentes consultadas el 15 de octubre de 2026.