En breve: Si aparecen en tu tarjeta cargos que no reconoces, bloquéala, avisa al banco cuanto antes y por escrito, y denuncia. Tienes un máximo de 13 meses desde el cargo para comunicarlo, y el banco debe devolver las operaciones no autorizadas salvo que pruebe fraude o negligencia grave por tu parte. Si se niega, puedes reclamar ante el Banco de España.
Revisas los movimientos y aparece una compra en una tienda online que no conoces, un pago en otra moneda o varios cargos pequeños seguidos. Son cargos no reconocidos en la tarjeta, y en estas semanas de compras navideñas y rebajas, cuando hacemos más pagos por internet, es más fácil que pasen desapercibidos.
En esta guía explicamos cómo distinguir un cargo fraudulento de uno legítimo, qué hacer en las primeras horas, qué plazos y qué derechos te da la ley frente a tu banco y qué hacer si la entidad se niega a devolver el dinero.
Antes de nada: comprueba que de verdad no es tuyo
El propio Banco de España recuerda que muchas veces un cargo que no recordamos acaba siendo nuestro al hacer memoria (Banco de España, Portal del Cliente Bancario). Antes de reclamar, revisa estos puntos:
- El nombre del comercio: la razón social que aparece en el extracto no siempre coincide con la marca de la tienda donde compraste.
- Suscripciones y renovaciones: plataformas, aplicaciones o periodos de prueba que se renuevan solos si no se cancelan.
- Retenciones y cargos pendientes: hoteles, alquiler de coches o gasolineras pueden bloquear un importe que luego se ajusta.
- Compras de otras personas que usan tu tarjeta guardada en el móvil, en una cuenta compartida o en una consola.
- Pagos desde el móvil o el reloj: comprueba qué dispositivos tienen tu tarjeta añadida.
Si después de esta revisión sigues sin reconocer la operación, actúa ya: cada día que pasa puede haber más cargos.
Qué hacer si tienes cargos no reconocidos en la tarjeta: primeros pasos
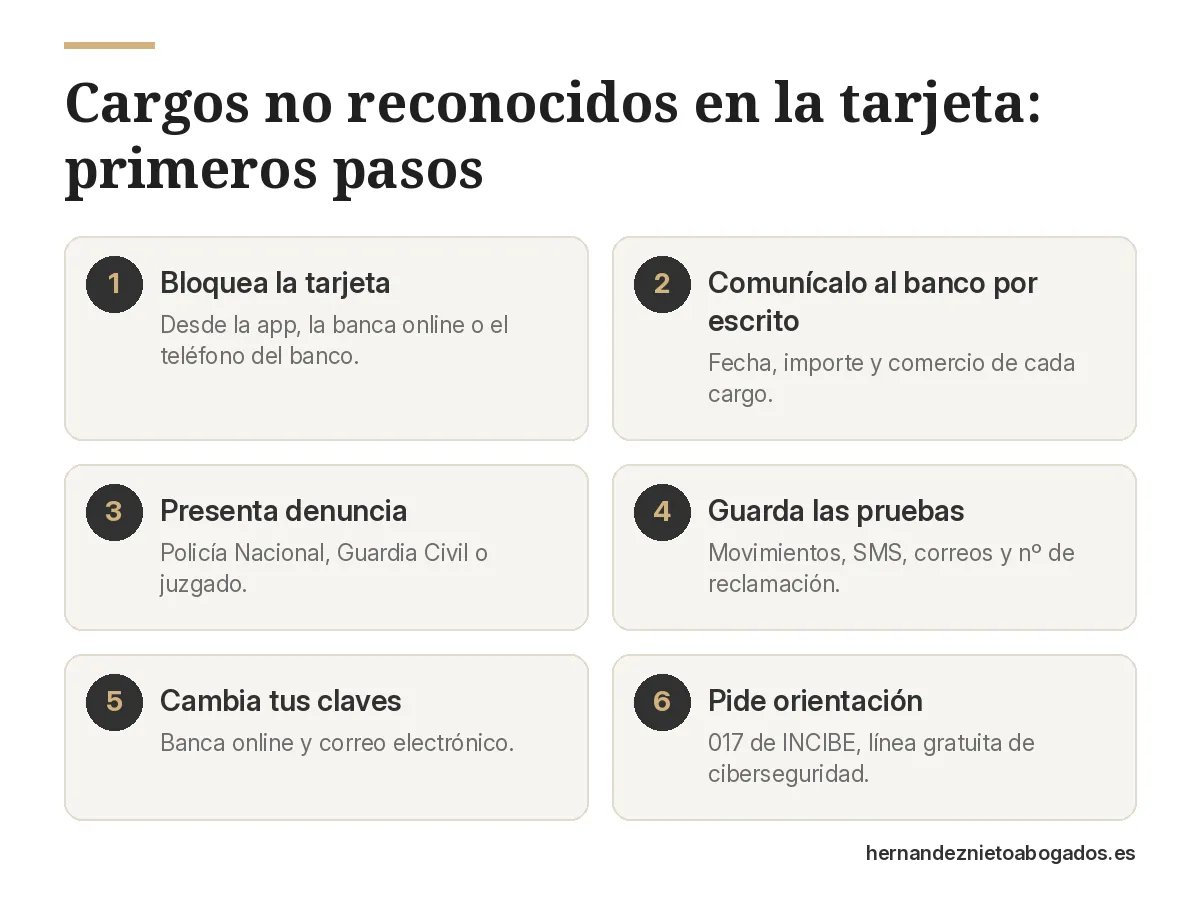
- Bloquea la tarjeta desde la app, la banca online o el teléfono de tu entidad. El bloqueo evita nuevos cargos mientras investigas.
- Comunícalo al banco por escrito y cuanto antes. Muchas entidades tienen un formulario específico de cargos no reconocidos en el que se indica la fecha, el importe y el comercio, y según el caso pueden pedir que adjuntes la denuncia (Banco de España).
- Presenta denuncia ante la Policía Nacional, la Guardia Civil o el juzgado, sobre todo si sospechas robo, clonación o robo de datos (Banco de España, uso fraudulento de tarjetas).
- Guarda las pruebas: capturas de los movimientos, SMS, correos o llamadas sospechosas de los días anteriores, el justificante del bloqueo y el número de la reclamación.
- Cambia tus claves de banca online y del correo si crees que pueden estar comprometidas, y revisa si hay otras tarjetas o cuentas afectadas.
- Pide orientación si no sabes cómo te robaron los datos: el 017 de INCIBE es la línea de ayuda gratuita en ciberseguridad (INCIBE).
Plazo para reclamar un cargo no autorizado: 13 meses, pero no esperes
El Real Decreto-ley 19/2018, de servicios de pago establece en su artículo 43 que el usuario obtendrá la rectificación de una operación no autorizada si la comunica «sin demora injustificada» en cuanto tenga conocimiento de ella y, en todo caso, dentro de un plazo máximo de trece meses desde la fecha del adeudo. Ese límite no se aplica si el banco no te facilitó la información sobre la operación.
El Ministerio de Consumo insiste en lo mismo: aunque exista ese plazo máximo, conviene reclamar de inmediato para evitar problemas de prueba (Ministerio de Derechos Sociales, Consumo y Agenda 2030). Además, la ley obliga al titular a notificar la pérdida, el robo o el uso no autorizado de la tarjeta sin demora indebida (artículo 41).
Qué tiene que hacer el banco: devolver el dinero al día hábil siguiente
La regla general del artículo 45 del Real Decreto-ley 19/2018 es que, ante una operación no autorizada, el banco debe devolver el importe de inmediato y, como máximo, al final del día hábil siguiente a aquel en que la haya observado o se le haya notificado. También debe dejar la cuenta como habría estado sin ese cargo, con fecha valor no posterior a la del adeudo.
Solo puede no devolverlo en ese plazo si tiene motivos razonables para sospechar fraude por parte del cliente y comunica esos motivos por escrito al Banco de España.
Si el banco hace un abono mientras estudia tu reclamación, debe avisarte antes de que es provisional, porque podría volver a cargarlo si comprueba que la operación fue correcta (Banco de España).
La carga de la prueba es del banco
Este es el punto que más se discute en las reclamaciones. Según el artículo 44 del Real Decreto-ley 19/2018, cuando niegas haber autorizado una operación, es el banco quien debe demostrar que fue autenticada, registrada con exactitud y contabilizada, y que no hubo un fallo técnico. Y añade que el mero registro del uso de la tarjeta no basta necesariamente para probar que la autorizaste ni que actuaste con negligencia grave. Si el banco alega fraude o negligencia grave del cliente, también tiene que probarlo.
¿Cuánto puedo perder? La franquicia de 50 euros y sus excepciones
El artículo 46 fija las reglas sobre lo que puede tocar pagar al titular:
- Hasta 50 euros como máximo por operaciones hechas antes de avisar con una tarjeta perdida, robada o apropiada por un tercero.
- Nada si no podías detectar la pérdida o el robo antes del pago, o si la pérdida se debió a empleados o agentes de la entidad.
- Nada si las compras se hicieron a distancia usando solo los datos impresos en la tarjeta (número, caducidad y código), siempre que no haya fraude ni negligencia grave por tu parte y lo hayas notificado sin demora.
- Nada, salvo que hayas actuado de forma fraudulenta, si el banco no exigió autenticación reforzada (por ejemplo, la confirmación en la app o el código de un solo uso).
- Todo si el titular actuó de forma fraudulenta o incumplió deliberadamente o por negligencia grave sus obligaciones de custodia de la tarjeta y de las claves.
Desde el momento en que avisas al banco, no respondes de las operaciones no autorizadas posteriores (Banco de España).
Por qué el banco a veces se niega: la «negligencia grave»
La negativa más habitual aparece cuando el cargo llegó después de un engaño: un SMS o una llamada que suplantaba al banco y en la que la víctima facilitó un código o confirmó una operación. El Banco de España reconoce que, en estos casos, es frecuente que las entidades consideren que los cargos están formalmente autorizados (Banco de España).
Que el banco lo diga no significa que tenga razón. Hay que analizar cómo se produjo el engaño, qué veía el cliente en la pantalla, si la operación encajaba con su forma habitual de pagar y qué alertas o controles aplicó la entidad. Lo explicamos con más detalle en nuestras guías sobre la llamada falsa del banco (spoofing) y el duplicado de SIM, y en la entrada sobre la sentencia del TJUE sobre la devolución del dinero.
Cómo reclamar al banco y, después, al Banco de España
- Reclamación al Servicio de Atención al Cliente (o al Defensor del Cliente) de tu entidad, por escrito y con número de registro. Pide que te entreguen la documentación que acredite la autenticación de cada operación.
- Plazo de respuesta: en servicios de pago, el banco debe contestar en 15 días hábiles. En casos excepcionales puede enviar una respuesta provisional explicando el retraso, pero la definitiva no puede superar un mes (artículo 69 del Real Decreto-ley 19/2018).
- Reclamación ante el Banco de España si no responden en plazo o la respuesta no te satisface, a través de su Departamento de Conducta de Entidades (Banco de España, cómo realizar una reclamación).
- Vía judicial: el informe del Banco de España no obliga al banco a devolver el dinero. Si la entidad mantiene su negativa, la reclamación puede llevarse a los tribunales.
La vía penal: el uso fraudulento de tarjetas es estafa
El artículo 249 del Código Penal considera reos de estafa, con pena de prisión de seis meses a tres años, a quienes, utilizando de forma fraudulenta tarjetas de crédito o débito o los datos que contienen, realicen operaciones en perjuicio de su titular. También castiga a quienes sustraen o adquieren ilícitamente tarjetas para usarlas de forma fraudulenta. La denuncia abre la investigación para rastrear a qué comercios y cuentas fue el dinero y, si se identifica a los autores, permite reclamarles dentro del procedimiento penal.
Cuándo conviene contar con un abogado en Madrid
Recomendamos asesoramiento si el banco ha rechazado la reclamación alegando negligencia grave, si no responde en plazo, si los importes son elevados o si los cargos llegaron después de una llamada, un SMS o un enlace fraudulento. Revisamos la cronología, las comunicaciones y la documentación de autenticación que aporta la entidad para definir qué reclamar y por qué vía.
Puedes ver cómo trabajamos estos asuntos en nuestra página de abogado de fraude bancario en Madrid. Si el problema empezó con una compra en una web falsa o en una plataforma de segunda mano, consulta también qué hacer si te han estafado por internet.
Nuestro despacho está en la calle Sandoval 20, Madrid, y atendemos de lunes a viernes de 9:00 a 21:00. Cuéntanos tu caso o llámanos al 614 75 22 37.
Preguntas frecuentes sobre cargos no reconocidos en la tarjeta
¿Cuánto tiempo tengo para reclamar un cargo que no reconozco?
Debes comunicarlo sin demora en cuanto lo detectes y, como máximo, dentro de los 13 meses siguientes a la fecha del adeudo, según el artículo 43 del Real Decreto-ley 19/2018. Cuanto antes reclames, más fácil será probar lo ocurrido.
¿El banco está obligado a devolverme el dinero?
Ante una operación no autorizada, la regla general es que debe devolverlo a más tardar al final del día hábil siguiente a la notificación. Solo puede retenerlo si sospecha razonablemente de fraude del cliente y lo comunica por escrito al Banco de España, o si demuestra fraude o negligencia grave del titular.
¿Necesito poner una denuncia para que me devuelvan un cargo?
La ley no la exige con carácter general, pero muchas entidades la piden según el caso, y es la prueba más sólida de que no fuiste tú. Si sospechas robo, clonación o robo de datos, conviene presentarla.
¿Qué hago si el banco dice que fui negligente?
Pide por escrito la documentación de autenticación de cada operación y la explicación de por qué considera que hubo negligencia grave, ya que la prueba le corresponde. Después puedes reclamar ante el Banco de España y, si hace falta, acudir a los tribunales. Conviene que un abogado revise el caso antes.
Este artículo es informativo y no sustituye al asesoramiento jurídico de cada caso concreto. Fuentes consultadas el 2 de noviembre de 2026.